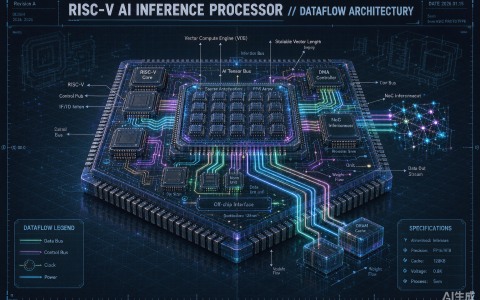
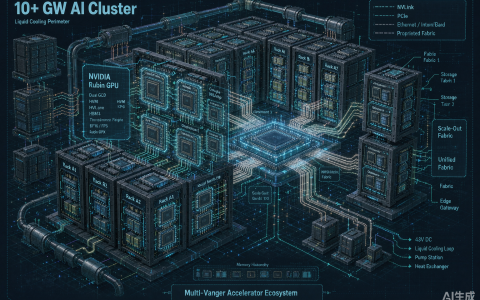
国内互连解决方案龙头中航光电(002179.SZ)10月28日晚披露三季报:第三季度营收68.82亿元(同比+47.87%),归母净利润8.16亿元(同比+172.13%)。公告明确,数据中心业务受益于AI算力基础设施需求释放,整体规模同比快速增长——电源产品已成功导入国内互联网终端及设备商供应体系,实现国内头部客户全覆盖并进入规模化供货;受益于AI、超算与智算中心建设提速,高速光模块需求增长明显,子公司翔通光科技光通讯业务实现翻倍增长;液冷散热类产品订单实现翻番增长,持续融入国内外头部客户高效能计算基础设施供应链。前三季度公司营收181.22亿元(+14.42%)。
为什么值得关注
一、这是“AI硬件超级周期”在国产供应链上的实体印证。此前市场高度聚焦GPU、HBM、光模块整机,而中航光电的财报揭示了一条更底层的景气传导链:AI算力建设→电源/连接器导入头部互联网客户→高速光模块翻倍→液冷订单翻番。连接器、供电、散热这些“看不见”的环节,正随集群密度提升而量价齐升。
二、国产替代与全球需求共振。公司国际业务亦受全球AI算力建设拉动、海外订单规模提升,说明这轮连接/液冷/光互联的景气并非单一市场现象,而是全球AI基建的共同结果。对投资者与产业观察者而言,这类“卖铲人”企业的业绩,往往比整机更提前、更持续地反映算力建设的真实强度。
原创文章,作者:陈默,如若转载,请注明出处:https://www.chenmo.net/309.html