10 月 27 日,证监会官网披露,同意上海羲禾科技股份有限公司首次公开发行股票的注册申请。从 6 月 30 日 IPO 获受理到 10 月 22 日获注册,仅用时 115 天。
事件内容
- 募资用途:拟募资 18.3 亿元,用于 AI 算力及数据中心硅光集成芯片产业化能力提升、下一代硅光集成芯片研发及产业化、研发中心建设。
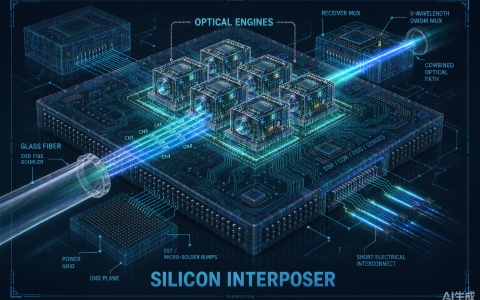
- 产品矩阵:专注硅光集成,速率覆盖 400G、800G 及 1.6T,并已拓展 3.2T 及 6.4T NPO/CPO 收发集成芯片。
- 客户与出货:进入国际主要光模块厂商供应链,终端应用于国内外主要云厂 AI 集群及超大型数据中心;截至 2026 年 8 月累计出货超 1200 万颗,2025 年全球市占约 13%,系全球头部硅光设计公司。
- 订单结构:在手订单 32.79 亿元,其中 800G 硅光芯片占 47.57%,收入结构持续向高端化演进。
为什么值得关注
- 硅光从概念到规模交付:CPO/NPO 是突破电互连功耗与带宽瓶颈、支撑 AI 集群 scale-up 的关键硬件;国产设计公司达到千万颗级出货并冲刺 IPO,标志国产光互连进入「规模商用」阶段。
- 呼应最紧瓶颈:与英伟达百亿级供应链锁定光引擎(SPIL CPO 扩产)、甲骨文多供应商算力扩张相互印证——光互联是 AI 硬件最紧瓶颈之一,国产替代空间大。
- 产业链映射:800G/1.6T 占比提升利好「光」主线,硅光集成芯片作为光模块核心器件,国产设计能力的外溢将带动上下游设备与材料。
点评:当一家硅光芯片设计公司的年出货以「千万颗」计、在手订单超 30 亿元,AI 硬件的「光进铜退」就不再是路线图,而是正在发生的交付。
原创文章,作者:陈默,如若转载,请注明出处:https://www.chenmo.net/174.html