事件内容:据韩媒报道,英伟达已向三星电子、SK 海力士、美光三家存储厂商提出硬性要求:为英伟达供应定制高带宽内存 NVHBM 时,基底裸片(Base Die)必须统一采用台积电 3nm 制程生产,核心 DRAM 裸片统一采用第六代 1c DRAM 工艺。三星在内部权衡后已决定接受——这是三星历史上第一次在 HBM 制造环节与长期竞争对手台积电合作,打破了自己多年“交钥匙”式的全自主生产模式。
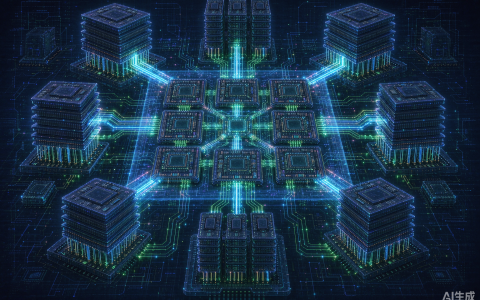
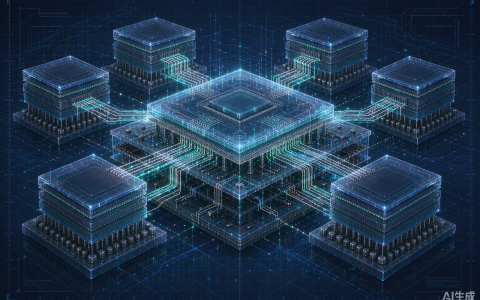
为什么英伟达能这么要求?要看 NVHBM 的技术变化。它基于 HBM4E 架构,核心改动是把英伟达自研的内存控制器从 GPU 芯片迁移到 HBM 堆栈底部的基底裸片中。官方数据显示,相比标准 HBM4E,NVHBM 内存带宽可多出 30%,功耗降低最多 15%,计算芯片上省出的硅片面积可以全部用于计算。但代价是:HBM4 之后基底裸片从“无源接口层”升级为承载逻辑控制、接口和电源管理的“有源控制层”,复杂度已接近一颗小型 ASIC,DRAM 厂商自家的制程做不动,必须交给先进逻辑代工厂。
统一制程对英伟达的好处很直接:三家供应商的基底裸片规格一致,省去逐家验证的工程量,产品导入周期缩短,性能一致性有保障。三星也没有完全缴械——标准 HBM 和面向 AMD 等其他客户的定制 HBM 仍维持全自主生产,同时在评估用自有产线(包括 2nm)做 NVHBM 基底裸片的备份方案,以防台积电产能不足。业内判断,定制化基底裸片将成为 HBM 产业趋势,2027 年将有大客户采用定制方案;Marvell 也已与三星、美光、SK 海力士合作推进定制内存。
值得关注的原因:
1. 这是 HBM 价值链上的一次权力转移。HBM 过去是存储厂商的垂直整合堡垒,从 DRAM 裸片到封装一手包办。英伟达用买方权力,把“谁定义逻辑底座”这个最关键的环节剥离出来交给了台积电。存储厂商从“组件供应商”降级为“定制代工参与者”,议价权结构性受损。
2. 三星与台积电“被迫联合”是罕见的产业事件。全球只有两家能做 3nm 逻辑代工的公司,如今一家给另一家最核心的 AI 产品做配套。这个先例说明:在 AI 硬件上,客户(英伟达)的标准化意志已经压过了供应商之间的历史恩怨。
3. 对台积电是确定性的增量。叠加 Google TPU、特斯拉 AI5 等订单,3nm 需求轮廓越来越清晰——台积电同日宣布熊本二厂升级 3nm、总投资上修至逾 230 亿美元,2028 年投产。先进制程的产能争夺会进一步向英伟达生态倾斜。
4. 对下游是混合信号。带宽 +30%、功耗 -15% 是真金白银的性能提升;但定制化也意味着 NVHBM 只属于英伟达生态,AMD 和其他买家的 HBM 供应优先级可能被挤压,HBM 产能紧张周期被拉长。
5. 国产链的镜子。HBM 竞争已经从“堆 DRAM 层数”进入“逻辑制程 + 封装 + 接口 IP”的系统战。长鑫、长江存储及国产封测厂要跟上这个节奏,缺的不只是 DRAM 工艺,还有先进逻辑代工的协同能力——这恰是国产链最薄弱的一环。
来源:韩媒 ZDNET Korea / TheElec 相关报道、新浪科技、中华网、工商时报等公开报道整理。
原创文章,作者:陈默,如若转载,请注明出处:https://www.chenmo.net/40.html