事件内容:在首尔举行的韩国半导体展(SEDEX 2026)上,美光科技副总裁李哲(Lee Cheol)披露:美光正在研发面向物理 AI(Physical AI)的专用存储芯片——边缘推理内存 EIM(Edge Inference Memory),已就适配自动驾驶、人形机器人、AR/VR 等场景的产品方案与核心客户展开讨论,预计 2028 年下半年量产。
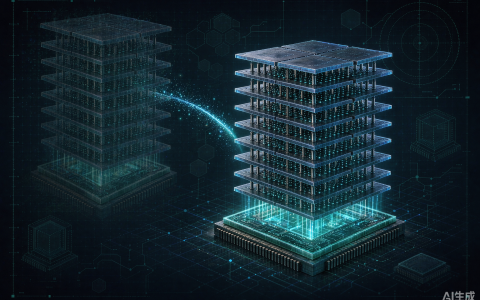
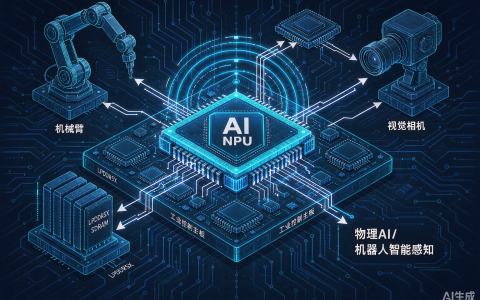
EIM 的架构思路是在负责 AI 计算的逻辑裸片之上垂直堆叠低功耗 DRAM(推进集成至 LPDDR6),在 AI 芯片与内存之间架起一条高速通道,缩短数据传输路径、降低推理延迟并提升带宽。需要注意它和存内计算(PIM)不是一路:PIM 把运算单元塞进存储器内部,EIM 不改变计算与存储的分工,而是通过封装堆叠优化数据搬运效率。
为什么边缘侧需要一种新存储?现在的矛盾是:人形机器人、自动驾驶靠电池供电,用不了高功耗高成本的 HBM;但传统 LPDDR 的带宽又撑不起越来越大的模型——当前机器人 AI 模型参数多在 10 亿至 20 亿之间还勉强够用,一旦引入视觉语言模型(VLM),仅靠 LPDDR 将难以为继。美光给出的量级判断是:未来高性能人形机器人将需要约 200GB DRAM 和 4TB 存储,而当前主流服务型机器人只有 12GB DRAM 和 256GB 存储。Counterpoint Research 预计,全球人形机器人 DRAM 需求将从 2026 年约 8300 Tbit 增至 2030 年约 17.2 万 Tbit,增长超过 20 倍。
值得关注的原因:
1. 存储行业出现了第三条路线。过去是“云端 HBM vs 终端 LPDDR”二元格局,EIM 定位两者之间:以 LPDDR 级功耗逼近 HBM 级带宽体验。存储不再是被动响应读写的仓库,而是参与推理流程的协处理器——品类创新正在取代产能竞赛成为新的竞争维度。
2. 时间点踩得很准。2028 年量产与多家车企下一代自动驾驶平台、人形机器人规模量产节奏吻合,说明 EIM 不是实验室探索,而是深度嵌入下游客户下一代芯片定义的结果。存储厂商的角色正从标准件供应商变为系统级方案共同定义者。
3. 机器人将成为存储的新增量市场。在云端 HBM 已经挤占通用 DRAM 产能、内存荒蔓延的当下(可参考本周戴尔 950 亿美元订单积压的新闻),机器人整机厂需要提前锁定存储供应——2027 年之后,“机器人抢内存”可能成为新的供应链新闻标题。
4. 对国产机会的提示。EIM 的核心竞争力是先进封装(逻辑裸片上堆叠 DRAM)+ LPDDR6 适配,而非最尖端的 DRAM 制程。这恰好是国产存储与封测厂相对更容易切入的赛道;物理 AI 端侧存储标准尚未固化,现在入场仍有定义规则的机会。
5. 保持清醒的部分。目前 EIM 的具体计算架构和性能指标都未公开,量产后成本能否被机器人整机接受、与 PIM 等替代路线如何竞争,都还是未知数。但大方向没有争议:AI 硬件的下一站战场在边缘,而边缘的瓶颈首先是存储。
来源:美光 SEDEX 2026 演讲披露、韩媒报道、腾讯新闻/闪存市场、电子发烧友、Counterpoint Research 等公开信息整理。
原创文章,作者:陈默,如若转载,请注明出处:https://www.chenmo.net/42.html