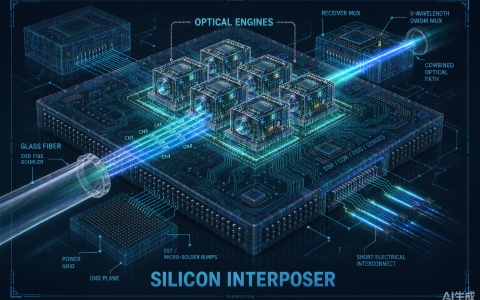
事件内容:在 10 月 21 日 GTC 柏林的同场供应链披露中,三星电机(Samsung Electro-Mechanics, SEMCO)正式加入英伟达先进封装基板(substrate)供应链。初期依托韩国现有产能供货,并同步推进世宗、釜山产线的升级与新建,预计 2028 年英伟达订单将占据三星电机基板产能的相当份额。与此同时,英伟达与矽品精密(SPIL)合作扩产 CPO(共封装光学)光引擎,目标 2027 年年中产能提升至当前的 15 倍,并在 2028 年底再翻一番。
背景上,先进封装(CoWoS、基板、CPO)已是全行业算力出货的真正瓶颈。黄仁勋此前在 GTC 北京已宣布 NVHBM 统一内存标准、把 HBM 基底裸片交台积电 3nm 代工;今天则进一步把“基板”与“光互联”两道关键工序的产能绑定,写进了英伟达官方供应链版图。
值得关注的原因:
1. 封装基板是“卡脖子”的下一环。当先进制程不再是唯一瓶颈,基板、CoWoS、CPO 的产能与良率直接决定 GPU 出货量,相关供应商的产业地位随之水涨船高。
2. 三星集团全线切入英伟达供应链。此前英伟达基板多由 Ibiden、Shinko、Unimicron 等日台厂商主导;如今三星(存储 + HBM + 基板)借 AI 浪潮整体破圈,有望削弱日台集中度,重塑供应格局。
3. CPO 从“技术路线图”走向“产能军备”。15 倍、再翻番的扩产目标,说明英伟达押注光互联取代可插拔光模块,以破解机柜级(rack-scale)带宽与功耗瓶颈,这正是下一代 AI 工厂的互联底座。
4. 给国内产业链的风向标。封装、基板、CPO 是大陆厂商(封测、光模块)最易切入也最该发力的环节,海外扩产节奏就是需求的最直接信号。
5. 保持清醒。扩产目标与最终良率、客户真实拉货节奏未必同步,需跟踪后续逐季产能的实际兑现情况。
来源:网易科技关于 10 月 21 日 GTC 柏林供应链披露的报道,及 NVIDIA 官方供应链公告要点整理。
原创文章,作者:陈默,如若转载,请注明出处:https://www.chenmo.net/78.html