事件内容
10 月 28 日,微软发布 2026 财年第三季度(截至 9 月)业绩:总营收 923 亿美元(+19%),净利润 366 亿美元(+32%),均超预期。核心引擎 Azure 营收 332 亿美元、同比增长 48%,下一季度指引再加速至 49%–50%;Microsoft Cloud 整体 639 亿美元(+30%)。
最值得硬件圈关注的,是资本开支的「去向」:本季 Capex 达 452 亿美元(同比约 +30%),管理层预计下一季度超 500 亿美元、日历年全年约 1700 亿美元。CFO Amy Hood 明确,其中约 75% 投向短寿命资产——主要是 CPU、GPU,以及更高的内存与存储成本;商业剩余履约义务(RPO)增至 6770 亿美元(+73%)。公司本季新增 24 个数据中心,并预告将通过债务等多元渠道为 AI 基建融资。尽管自由现金流降至 186 亿美元(同比 -28%),但仍保持为正,明显好于同日谷歌(自由现金流 -90.7 亿美元)、Meta(转负)的承压表现。
值得关注的原因
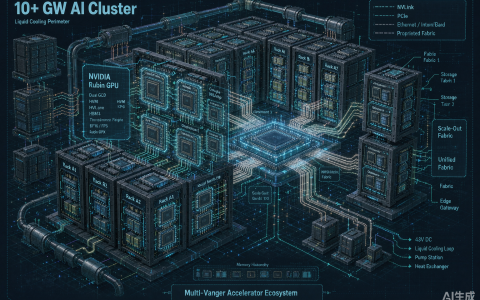
- AI 硬件需求最确定的「压舱石」:微软一家全年约 1700 亿美元 Capex、四分之三直接转化为 GPU / 内存 / 存储采购,是英伟达、AMD、HBM 与存储厂最可预期的订单锚。它与此前我们报道的英伟达 5 万亿市值、Blackwell/Rubin 合计 5000 亿美元订单 backlog、以及「循环融资」风险,共同拼出 AI 硬件「需求—供给—融资」的完整闭环。
- 云厂 Capex 军备竞赛未见顶:谷歌本季 Capex 513.6 亿美元、亚马逊全年指引约 2200 亿美元、Meta 约 1350 亿美元,叠加微软,六大云厂 2027 年资本开支合计约 6320 亿美元。如此量级的集中采购,将持续锁定未来 2–3 年高端 GPU、HBM、先进封装与数据中心的产能。
- 「AI 回报何时兑现」成核心议题,但对硬件链是确定性利好:谷歌、Meta 自由现金流转弱、商业 RPO 环比几无增长,市场对资本开支回报的耐心正在被考验;短期看这压制部分云厂估值,但对上游 AI 硬件而言,已落地的巨额 Capex 与订单仍是实打实的景气支撑,算力「卖铲人」的黄金期至少延续至 2027。
原创文章,作者:陈默,如若转载,请注明出处:https://www.chenmo.net/360.html